| mes OCTUBRE | ||||||||||||||
| Depósitos | Préstamos | RML | CAPACIDAD PRESTABLE | INTEGRACIÓN | DEFECTO | EXCESO | ||||||||
| Capital | Intereses | Total | Capital | Intereses | Total | 20% | Defecto/Exceso | EFECTIVO | CCTES COMP | |||||
| 1 | 3500 | 4,79 | 3504,79 | 3000 | 6,16 | 3006,16 | 701,0 | 498,63 | 700,00 | 200,00 | 500 | -0,96 | ||
| 2 | ||||||||||||||
| 3 | ||||||||||||||
| 4 | ||||||||||||||
| 5 | ||||||||||||||
| 6 | ||||||||||||||
| 7 | ||||||||||||||
| 8 | ||||||||||||||
| 9 | ||||||||||||||
| 10 | ||||||||||||||
| 11 | ||||||||||||||
| 12 | ||||||||||||||
| 13 | ||||||||||||||
| 14 | ||||||||||||||
| 15 | ||||||||||||||
| 16 | ||||||||||||||
| 17 | ||||||||||||||
| 18 | ||||||||||||||
| 19 | ||||||||||||||
| 20 | ||||||||||||||
| 21 | ||||||||||||||
| 22 | ||||||||||||||
| 23 | ||||||||||||||
| 24 | ||||||||||||||
| 25 | ||||||||||||||
| 26 | ||||||||||||||
| 27 | ||||||||||||||
| 28 | ||||||||||||||
| 29 | ||||||||||||||
| 30 | ||||||||||||||
| 31 | ||||||||||||||
| NUMERALES | ||||||||||||||
| Promedio | ||||||||||||||
| Supuestos | Depósitos crecen la 1a y 2a semana a razón del 1% diario y disminuyen en igual porcentaje 1% las semanas restantes en forma diaria | |||||||||||||
| Préstamos aumentan el 0,05% diario durante todo el mes. | ||||||||||||||
| El supuesto de caja se mantiene invariable durante la primera quincena y aumenta un 10% durante la segunda quincena | ||||||||||||||
| El supuesto de cuentas corrientes computables para el efectivo mínimo aumenta el 0,01% diario día por día. | ||||||||||||||
| Se pide: | 1 - Tomar acciones los días 10, 20 y 25 de cada mes al menor costo posible | |||||||||||||
| 2 - Utilizar procedimiento con numerales |
jueves, 31 de octubre de 2019
TP POSICIÓN FINANCIERA EFECTIVO MÍNIMO

viernes, 31 de mayo de 2019
CAMBIOS EN LOS ENCAJES
El Banco Central (BCRA) modificó hoy la normativa de encajes en tres casos específicos. Fuentes del mercado estiman que se liberarán $ 20.000 millones. Los cambios empiezan a regir el 1° de junio.
La semana pasada, el organismo también había realizado un cambio para premiar con menos requerimientos de encajes a las entidades que financien a pymes.
Depósitos judiciales
En primer lugar, el BCRA bajó los encajes para los depósitos judiciales, que tenían un requerimiento de efectivo mínimo más alto que el resto de las colocaciones. A partir de ahora, en las entidades de mayor tamaño, los depósitos en pesos de hasta 29 días tendrán un encaje de 32%.
Las colocaciones a un plazo de entre 30 y 59 días, por su parte, tendrán que inmovilizar un 25%; mientras que los depósitos judiciales cuyo plazo residual sea de entre 60 y 89 días, encajarán un 7%. En cambio, los depósitos judiciales a 90 días o más no tendrán encaje alguno.
Este tipo de fondeo es muy estable para las entidades no es porque no haya recambio sino porque las colocaciones judiciales "entran y salen" todo el tiempo. Es por eso que los bancos utilizan ese capital para las líneas de financiamiento a mayor plazo.
Si bien la baja es menor, de 1 punto, le da un poco de liquidez adicional a los bancos públicos que tienen más depósitos de este tipo. En especial, el Banco Nación y el Ciudad.
Tarjetas de crédito
Según explicaron fuentes de la autoridad monetaria, los pagos que se hacen a los comercios con tarjeta de crédito quedaban como "depósitos" durante un tiempo en los bancos. Como resultado, las entidades estaban obligadas a encajar una parte de esos supuestos depósitos en el BCRA.
Por tal motivo, el organismo que conduce Guido Sandleris dispuso que los bancos no deberán constituir encajes sobre las "obligaciones con comercios por las ventas realizadas en un pago mediante la utilización de tarjetas de crédito y/o compra".
A mediados de abril, el BCRA había tomado otra medida sobre tarjetas, al bajar de 19 a 10 días hábiles el tiempo que las tarjetas de crédito tienen para depositar lo cobrado a los comercios.
Facilidades para plazos fijos web
Cada zona de las que define el BCRA está sujeta a diferentes regulaciones y, desde la implementación del plazo fijo web para no clientes, esas diferencias eran un problema.
A las entidades se les dificultaba identificar la zona desde la que se constituían el plazo fijo online y, por ende, era difícil determinar qué régimen de efectivo mínimo aplicar.
Con la medida de hoy, el BCRA igualó todas las "zonas" de los plazos fijos vía web, a fin de simplificar la normativa.
Fuente: El Cronista
viernes, 12 de abril de 2019
jueves, 28 de marzo de 2019

domingo, 10 de febrero de 2019
lunes, 12 de noviembre de 2018
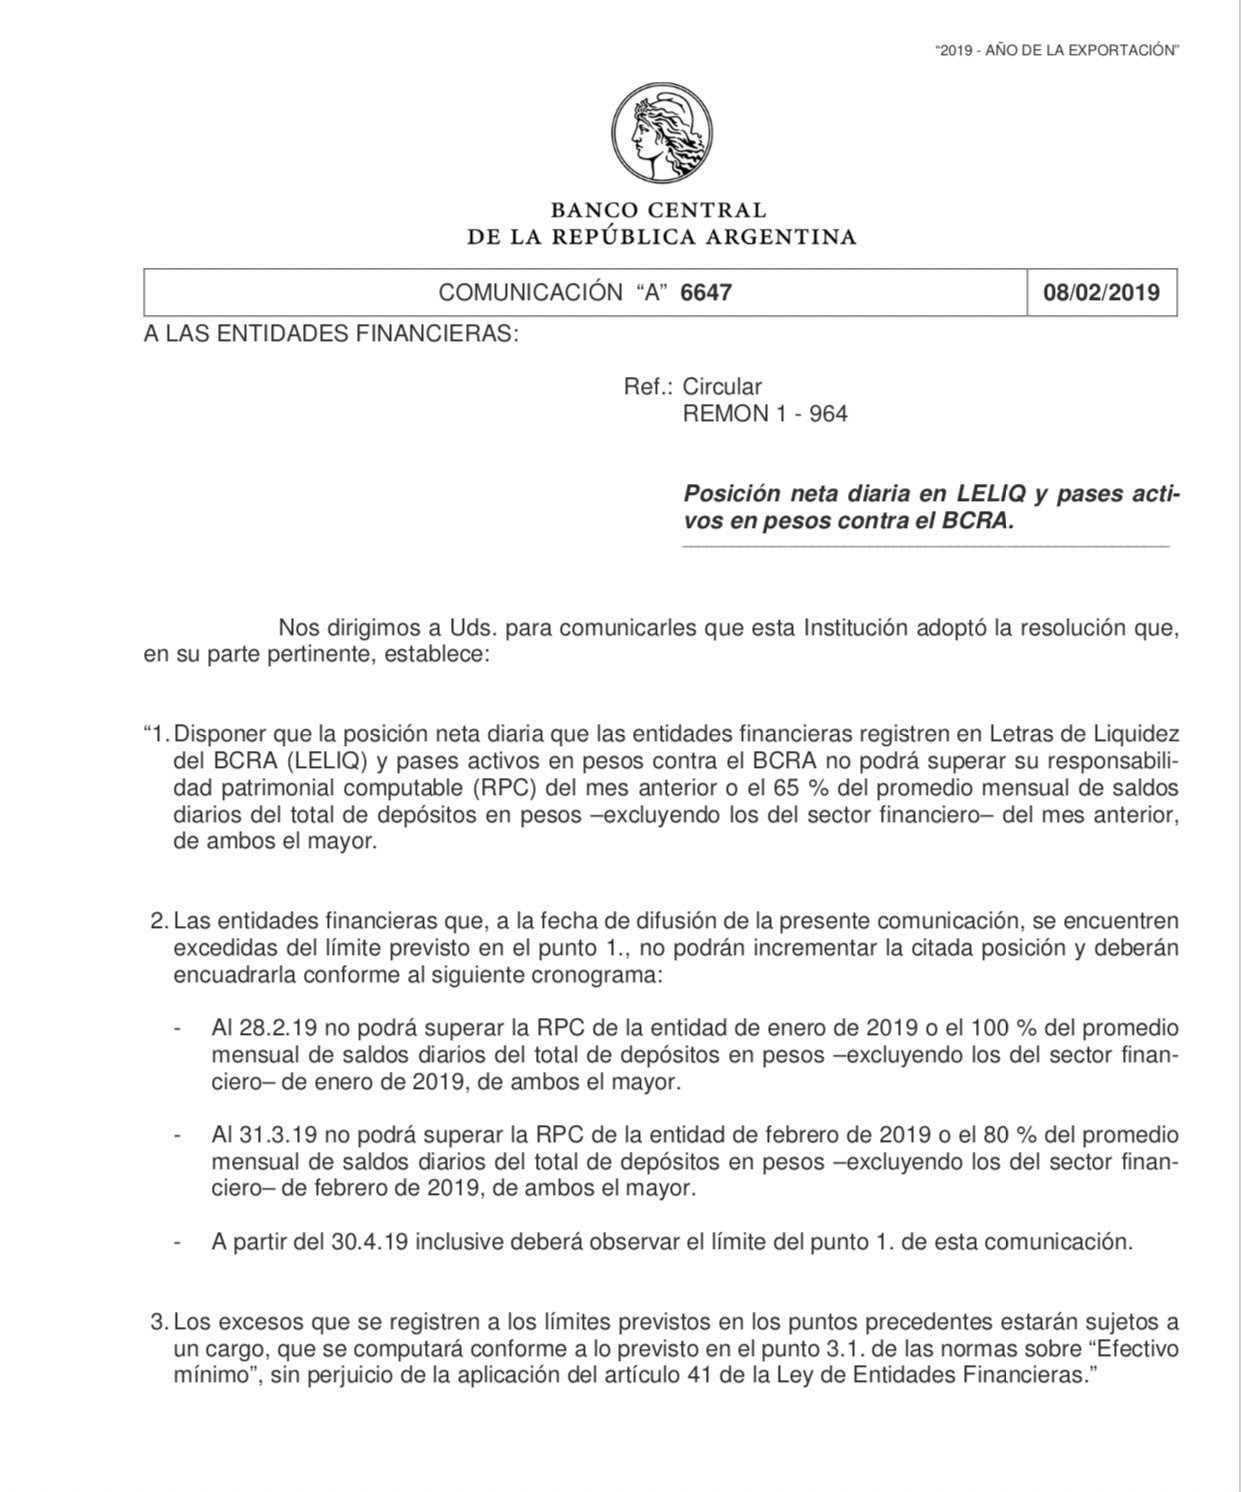
El BCRA pone encajes a bancos para ingresos del exterior
El Banco Central fijó este viernes encajes decrecientes para los fondos que las entidades financieras deben mantener inmovilizados, con el fin de desalentar el ingreso de capitales especulativos de corto plazo.
Según la Comunicación "A" 6595, que la autoridad monetaria remitió este viernes a los bancos, los encajes arrancan en 23% para ingresos de hasta 29 días; 17% para los que se mantengan hasta 59 días; 11% para los capitales que permanezcan en el país al menos tres meses y cero para los que superen el año.
El encaje bancario es una porción de los depósitos que los bancos deben mantener inmovilizados para hacer frente a retiros de efectivo por parte del público.
"Es una homogeinización de los requisitos de liquidez que exigimos para distintas formas de fondeo internacional de los bancos", dijeron a este medio fuentes del BCRA.
Hasta hoy "había una distorsion que estamos corrigiendo; si un banco se fondeaba en el exterior con una Obligacion Negociable (ON) en dólares a menos de 30 dias, tenía que colocar 23% de encaje. Pero si en vez de hacerlo con una ON lo hacia recibiendo un préstamo, no tenía que inmovilizar nada", explicaron fuentes de la autoridad moentaria.
Con esta medida, el organismo que conduce Guido Sandleris intenta además desalentar los giros que algunos bancos extranjeros vienen realizando a sus casas matrices para apostar a las altas tasas de interés vía la compra de Letras de Liquidez (Leliq) o Letras Capitalizables (Lecap).
De esa manera, intentará desincentivar el carry trade, que viene aumentando desde que el BCRA implementó su nuevo programa monetario, que comprende súper tasas de interés en pesos.
La cotización del dólar cae 13% desde el inicio del nuevo plan monetario a comienzos de octubre, y ya se ubica cerca del piso de la banda de flotación, fijado hoy en 35,33 pesos.
Desde China, Sandleris aseguró que la política monetaria actual es "más potente y más simple" que la anterior para reducir la inflación.
"Necesitábamos hacer algo para asegurarnos de que la inflación, en Argentina, comience a descender", sostuvo el funcionario en Pekín, antes de emprender su regreso a la Argentina.
lunes, 28 de mayo de 2018
DEUDA SUBORDINADA
Deuda subordinada
Concepto de deuda subordinada
Es un instrumento de renta fija emitido con
características inferiores a las emisiones normales, principalmente porque su
titular queda por detrás de todos los acreedores comunes en preferencia de
cobro (orden de prelación). En el caso de las entidades de crédito esta deuda
es considerada, junto a las participaciones preferentes, un instrumento híbrido
de capital, en el sentido de que cumple ciertos requisitos que lo asemejan
parcialmente al capital ordinario de las entidades de crédito, y es computable
como recursos propios de las entidades.
Características de la deuda subordinada
La deuda subordinada es un bono idéntico a los
bonos simples, pero la diferencia está en su "prelación de cobro", ya
que, en caso de liquidación, el cobro de esos bonos por parte de sus tenedores
está "subordinado” a que el resto de los acreedores comunes haya cobrado
su deuda. Si la deuda subordinada tiene la categoría de 'especial' puede llegar
a ser perpetua y en este caso, si el emisor incurre en pérdidas contables el
pago de los intereses se difieren (acumulativos) o se pierden (no
acumulativos). El emisor puede incluso poder absorber toda la deuda en caso
de haber agotado las reservas y los recursos asimilables al capital (como por
ejemplo las participaciones preferentes), es decir: un inversor en este tipo de
producto puede llegar a perder el 100% de lo invertido. Es importante pues
conocer si la deuda subordinada es 'no especial' o 'especial' y en éste último
caso si es 'acumulativa' o 'no acumulativa'.
Rentabilidad – riesgo: Su riesgo diferencial - dejando aparte el 'riesgo emisor' global y
el de la variación de tipos de interés en el mercado - está en su 'subordinación',
es decir, es un bono que el emisor, si quiebra, reembolsará si y sólo si el
resto de acreedores ha cobrado. Quien adquiera bonos subordinados ha de
analizar y valorar el riesgo de quiebra del emisor antes del vencimiento de ese
bono y exigir la rentabilidad acorde con ese análisis. Obviamente la
rentabilidad de una 'subordinada especial no acumulativa' será mayor que la de
una 'subordinada especial acumulativa' y ésta tendrá mayor rentabilidad que una
'subordinada no especial'.
Cualquier deuda subordinada tendrá mayor
rentabilidad que la deuda 'pura' no subordinada de un mismo emisor.
Liquidez: Como
todos los productos híbridos su liquidez es escasa. Será difícil desprenderse
de él en el mercado secundario sin sacrificar un alto porcentaje de lo invertido.
Suscribirse a:
Entradas (Atom)